המספרים בעמוד הזה נלקחו מהגיליון של השותף. הוא פתוח כאן, כפי שהתקבל.
📊 לפתוח את הגיליון
הבית הגדול שנשאר
בהנחת מודל
בהנחת מודל
אחרי הפיצול
הפיצול לשלושה נכסים ומחיר המכירה של הבית הקטן והקרקע הם הנחת מודל, כפופים לאישור פיצול מוניציפלי ולתנאי השוק בפועל.
זה מסלול חלופי למכירה - מימון מחדש על הבית הגדול בלבד, בלי למכור את הבית הקטן והקרקע. ככל שהבנק מלווה יותר, חוזר יותר מזומן, אבל התשלום החודשי גדל עד שהתזרים הופך שלילי בתרחיש הזה. זה קורה כי דמי המשכנתא בהנחת LTV של 65% ומעלה עולים על ה-NOI החודשי הנוכחי של הבית.
התרחישים מבוססים על שיעור מימון ביחס לשווי בסיס של כ-$367,500, בהנחת מודל.
בחומר של השותף מופיע NOI חודשי של כ-$2,333 (תשואה מדווחת של 8.55%). המספרים בטבלה חושבו על ידינו מנתוני ההכנסות וההוצאות שנמסרו, מול מלוא ההשקעה של $368,000, ולכן ייתכן שהם מבוססים על הנחות שונות. לפרטי שיטת החישוב אפשר לפנות לשותף.
האסטרטגיה כאן שונה ממחזור הון קלאסי. קונים מגרש אחד עם בית ישן, מפצלים אותו לשלושה נכסים נפרדים - בית גדול, בית קטן וקרקע ריקה - ומשפצים את שני המבנים.
לאחר הפיצול, השותפים מתכננים למכור את הבית הקטן ואת הקרקע (בהנחת מודל, $135,000 ו-$40,000 בהתאמה), ולהחזיר חלק גדול מההשקעה. הבית הגדול נשאר, מוכן להשכרה או למימון מחדש.
- חוזר אליכם $175,000
- נשאר בעסקה ~$21,000
- שווי מוערך שנשאר $320,000
- תזרים חודשי $1,806
- חוב על הנכס $0
- חוזר אליכם (הלוואת מימון מחדש) $238,875
- נשאר בעסקה $129,125
- שווי מוערך הבית הגדול $320,000
- תזרים חודשי אחרי משכנתא -$290
- חוב על הנכס $238,875
שני המסלולים אפשריים, והבחירה תלויה בכם. מכירת הבית הקטן והקרקע מחזירה את רוב ההון בפועל ומשאירה אתכם עם בית ללא חוב ותזרים חיובי. מימון מחדש מחזיר יותר מזומן מיידית, אבל יוצר תשלום חודשי שעולה על ה-NOI הנוכחי בתרחיש הזה - כך שהתזרים החודשי הופך שלילי, אלא אם שכר הדירה יעלה או הריבית תרד.
שתי הדרכים תלויות בהנחות מודל: מחיר המכירה של הבית הקטן והקרקע, ותנאי המימון מחדש בפועל בעת ביצועו.
אחרי פיצול ושיפוץ
וקרקע · הנחת מודל
במימון מחדש חלופי
מהשכירות
שנתית
צפי לפיצול
שתי הערות. הראשונה: הפיצול לשלושה נכסים הוא הנחת עבודה מרכזית. הוא כפוף לאישור מוניציפלי בפועל, וכל התזרים והתשואה בעמוד הזה מניחים שהוא יאושר בטווח הזמן המוערך של כחצי שנה.
השנייה: שווי המכירה של הבית הקטן והקרקע ($135,000 ו-$40,000) הוא הערכה של השותפים, לא מכירה שהתבצעה. אם השוק ישתנה בין הרכישה למימוש, הסכום שיחזור בפועל עשוי להיות שונה.
- יש לו כ-196 אלף דולר להשקעה ראשונית, או מתכוון למנף
- מבין שהפיצול הוא תהליך של כחצי שנה, לא כפתור, ומוכן לחכות לו
- רוצה גם החזר הון וגם נכס שנשאר בידיו בסוף התהליך
- נוח לו עם החזקת נכס בשלב שיפוץ, לפני שהוא מייצר תזרים
- רוצה להיכנס במחיר של $142,000 עם תזרים גבוה כבר מהיום - כאן ה-NOI לפני המימוש הוא כ-5.9% על ההשקעה הכוללת, בהנחת מודל, וההשבחה האמיתית מגיעה רק אחרי הפיצול והמכירה
- לא רוצה תלות באישור פיצול מוניציפלי - זה בדיוק המנגנון שמייצר את הרווח הפוטנציאלי של כ-$92,000, בהנחת מודל
- מחפש תזרים שוטף גבוה מהיום הראשון - כאן חלק גדול מהערך נעול בקרקע ובבית הקטן עד למימוש
שלוש האסטרטגיות שלנו - בנייה חדשה ביוסטון, בתים משופצים בקנזס ועסקאות השבחה בדאלאס - עברו את אותו סינון. הן פשוט לאנשים שונים ולמטרות שונות. עמית יעזור לכם למצוא את ההתאמה.
קונים מגרש אחד עם בית ישן ב-$142,000, מפצלים אותו לשלושה נכסים - בית גדול, בית קטן וקרקע ריקה - ומשפצים את שני המבנים בעלות של $226,000. אחר כך יש שתי דרכים למימוש: מכירת הבית הקטן והקרקע, או מימון מחדש על הבית הגדול.
במסלול המכירה: כ-$175,000 חוזרים ממכירת הבית הקטן ($135,000) והקרקע ($40,000), בהנחת מודל. מול השקעה של כ-$196,000 שיצאה מהכיס, נשארים בעסקה כ-$21,000, ובידיכם בית גדול בשווי מוערך של $320,000 ללא חוב.
הפיצול הוא הנחת עבודה מרכזית של העסקה, וכפוף לאישור מוניציפלי בפועל. עיכוב בתהליך משפיע על לוח הזמנים למימוש, לא על הנתונים עצמם. פרטים על סטטוס האישור ולוחות הזמנים המדויקים אפשר לקבל מהשותף.
לפי שכר דירה של $2,500 לחודש בהנחת מודל, בניכוי ארנונה, ביטוח, ניהול ותחזוקה - הנטו החודשי המחושב הוא כ-$1,806. זה תרחיש ההשכרה, בלי משכנתא. במסלול מימון מחדש חלופי, לאחר תשלום המשכנתא, התזרים החודשי נמוך מזה ואף שלילי בתרחיש של 65% LTV.
מכירת הבית הקטן והקרקע מחזירה כ-$175,000 ומשאירה אתכם עם בית ללא חוב ותזרים חיובי. מימון מחדש מחזיר יותר מזומן באופן מיידי, כ-$238,875 בתרחיש של 65% LTV, אבל יוצר תשלום חודשי שגבוה מה-NOI הנוכחי - ולכן התזרים החודשי בתרחיש הזה שלילי.
כן. בעלות מלאה רשומה על שמכם או על LLC שלכם, על כל שלושת החלקים שנוצרים מהפיצול. אפשר למכור, להשכיר או להחזיק - הבחירה שלכם.
הארנונה, כ-$2,000 לשנה, מגולמת בתחזית ההוצאות של הבית הגדול. בטקסס אין מס הכנסה מדינתי. מס פדרלי אמריקאי ומס ישראלי חלים בנפרד ותלויים בנסיבות שלכם. אנחנו לא נותנים ייעוץ מס.
אפס. אנחנו לא גובים מכם עמלה ולא מוסיפים דבר למחיר - התשלום שלנו מגיע מהשותף. מה שאתם מקבלים דרכנו זו הבחירה: שותף שבחרנו לעבוד איתו לפי אמות המידה שלנו, אחרי היכרות, שיחות וראיית החומרים שהוא מציג. הבדיקה של העסקה עצמה נשארת שלכם.
מאז 1996 אנחנו באבטה נדל"ן. ABTA Global היא הזרוע הבינלאומית שלנו - אותו סטנדרט, מיושם גם בחו"ל. ההבדל בין שתי הפעילויות הוא אחד: בישראל אתם יכולים לנסוע ולראות. בחו"ל אתם סומכים על מישהו.
בגלל זה אנחנו לא מסננים עסקאות - אנחנו בוחרים שותפים. רק חלק קטן מהגורמים שפנו אלינו עמדו באמות המידה שלנו: ניהול ישראלי, שירות מקצה לקצה, נכס על שם הלקוח, ומודל שאנחנו מבינים ומאמינים בו. הבחירה נשענת על היכרות, על שיחות ועל החומרים שהשותף מציג - ולא על בדיקה חקירתית או פיננסית מטעמנו. מי שנבחר, מקבל מאיתנו גישה לכל מה שהוא מייצר. השותפים שלנו בטקסס הם אחד מהם.
העלות שלכם על השירות הזה: אפס. אנחנו מקבלים עמלה מהשותף בלבד.
אלא עם מי.
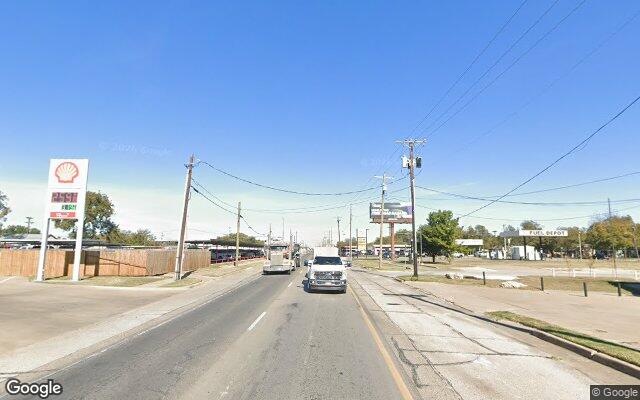
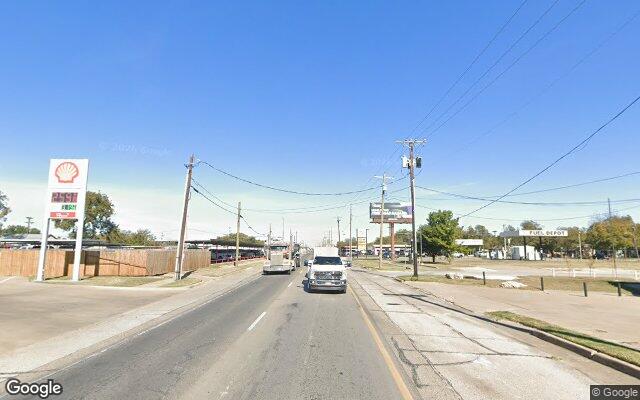
כך נראה הרחוב בתצלום של גוגל. לא כל מה שחשוב נמצא בתוך הבית.
הוא יבין מה אתם מחפשים ויחבר אתכם לצוות לשיחה אישית - ואם תעדיפו, נשמח גם להיפגש. בלי התחייבות.